OFW Retirement Planning: 10 Years Before You Stop Working
A practical retirement planning guide for Filipinos working abroad who want to build a secure financial future before coming home.
Ilang taon ka nang OFW? Ten years? Fifteen? Twenty years?
Marahil marami ka nang naipundar. Nakapagpaaral ka ng mga anak, nakapagpatayo ng bahay, at nakatulong sa pamilya sa Pilipinas.
Pero habang papalapit ang retirement, may isang mahalagang tanong na dapat mong sagutin:
Kapag tumigil na akong magtrabaho abroad, saan manggagaling ang panggastos ko?
Maraming OFW ang mahusay mag-provide para sa pamilya pero nakakalimutang maghanda para sa sarili nilang retirement.
Hindi naman kailangang milyonaryo ka bago magsimulang magplano. Ang mahalaga ay magkaroon ka ng malinaw na financial roadmap at gamitin nang maayos ang mga natitirang taon mo sa pagtatrabaho abroad.
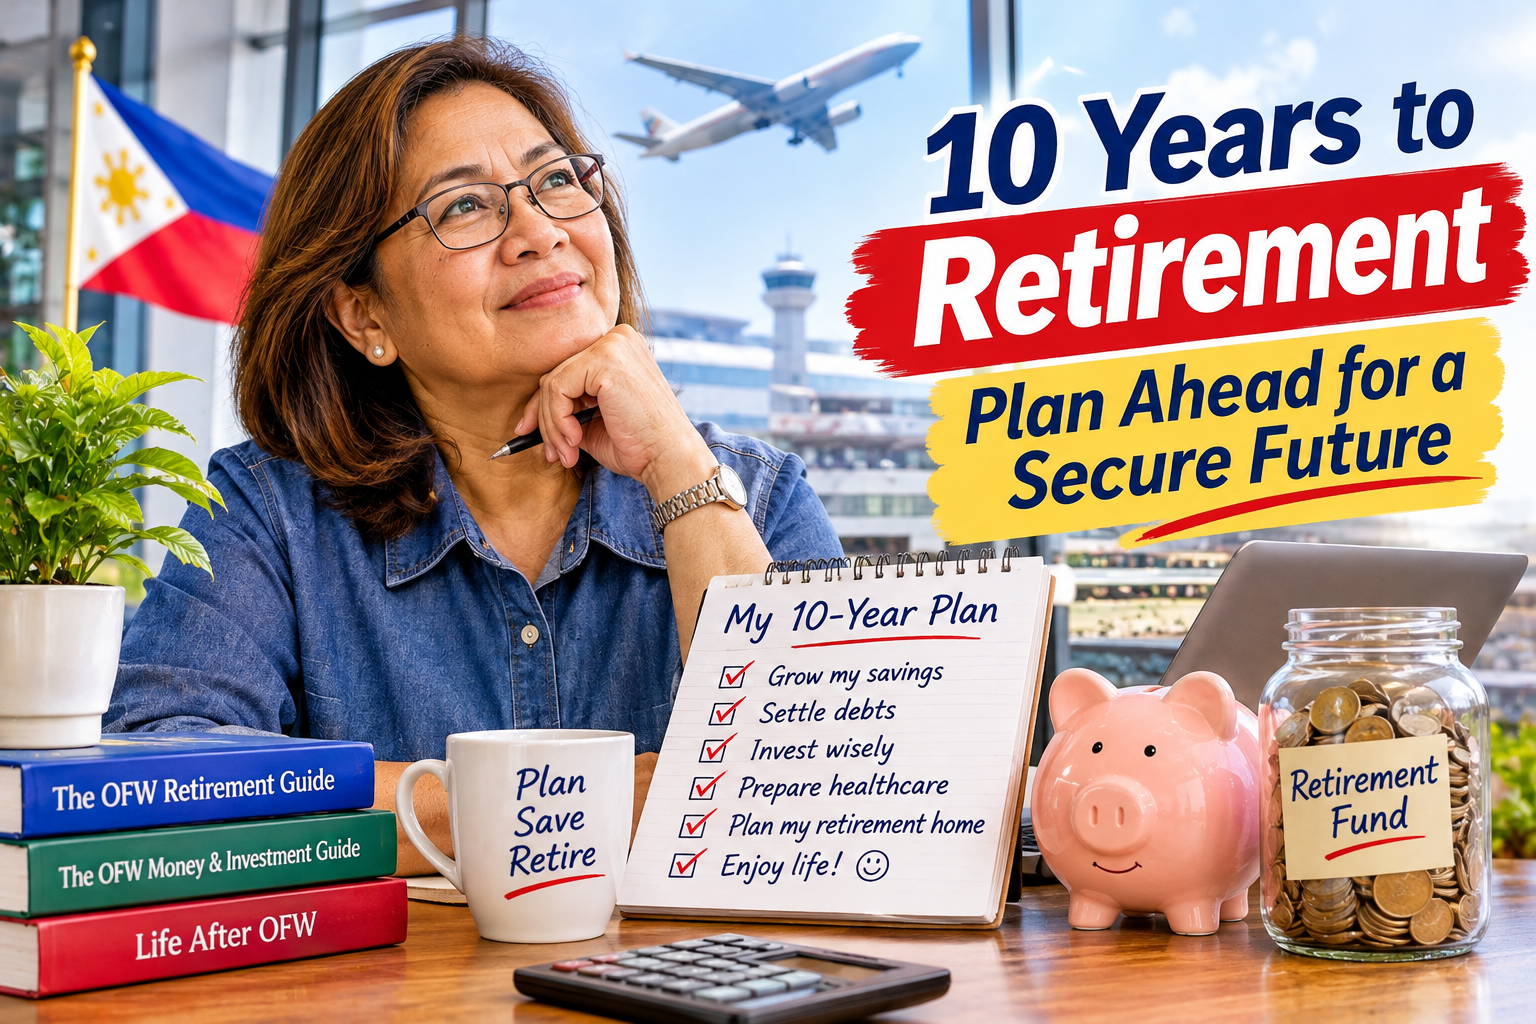
Narito ang practical steps na maaari mong simulan ngayon, lalo na kung may 10 years ka pa bago mag-retire.
1. Alamin Kung Nasaan Ka Ngayon Financially
Bago gumawa ng retirement plan, kailangan mong malaman ang current financial situation mo.
Gumawa ng simple financial inventory.
Isulat ang:
- Total savings mo
- Investments
- Properties
- Outstanding loans at debts
- Monthly income
- Monthly expenses
- Financial responsibilities sa pamilya
- Expected pension benefits
Huwag kalimutang isama ang mga assets at liabilities mo sa Pilipinas at sa country kung saan ka nagtatrabaho.
Kapag nakita mo ang buong financial picture, mas madali mong malalaman kung ano ang kailangan mong ayusin.
2. Alamin Kung Magkano ang Kailangan Mo Pagkatapos Mag-retire
Ang retirement planning ay hindi lamang tungkol sa kung magkano ang gusto mong ipunin.
Mas mahalagang malaman kung magkano ang kailangan mong gastusin pagkatapos mong tumigil sa pagtatrabaho.
Tanungin ang sarili mo:
- Saan ako titira pagkatapos ng retirement?
- May sarili ba akong bahay?
- Magkano ang monthly living expenses ko?
- May healthcare expenses ba akong kailangang paghandaan?
- Gusto ko bang mag-travel o magkaroon ng small business?
- May financial responsibilities pa ba ako sa mga anak?
Gumawa ng estimated retirement budget.
Halimbawa, kung ang target monthly expenses mo ay ₱50,000, kailangan mong malaman kung paano mo ito popondohan sa loob ng 20–30 years.
Hindi sapat na sabihin na may savings ka. Dapat alam mo kung paano magiging sustainable ang retirement income mo.
3. Huwag Umasa sa Isang Retirement Income Source Lang
Isa sa pinakamahalagang principles ng retirement planning ay diversification ng income sources.
Maaaring manggaling ang retirement income mo sa:
- SSS pension
- Employer-sponsored pension
- Personal savings
- Investments
- Rental income
- Business income
Kung OFW ka, mahalagang alamin ang iyong SSS contribution record at projected retirement benefits.
Ang SSS retirement benefit ay maaaring monthly pension o lump sum, depende sa eligibility at contribution history.
Para sa monthly pension, kailangan ang qualifying conditions, kabilang ang hindi bababa sa 120 monthly contributions bago ang semester of retirement.
Huwag ipagpalagay na sapat na ang pension mo para sa lahat ng retirement expenses. Gamitin ito bilang isang bahagi ng iyong overall retirement plan.
4. Ayusin ang SSS Contributions at Retirement Benefits
Kung OFW ka, regular na i-check ang iyong SSS account.
Siguraduhing:
- Updated ang iyong contributions.
- Tama ang personal information mo.
- Alam mo ang total number of contributions.
- Naiintindihan mo ang available retirement benefits.
- Alam mo kung paano mag-file ng retirement claim.
Maaari mo ring pag-aralan ang mga voluntary savings programs ng SSS, gaya ng MySSS Pension Booster, kung angkop sa iyong financial situation.
Ang goal ay hindi basta mag-contribute lamang. Dapat alam mo kung paano makakatulong ang iyong contributions sa retirement income mo.
5. Bayaran ang High-Interest Debts
Mahirap mag-retire nang financially secure kung marami ka pang utang.
Kung may credit card debt, personal loans, o iba pang high-interest obligations, gumawa ng repayment plan habang may regular income ka pa.
Bakit mahalagang bawasan ang utang bago retirement?
Dahil kapag tumigil ka nang magtrabaho, maaaring wala ka nang parehong earning capacity para bayaran ang monthly debt obligations.
Mas magandang gamitin ang remaining working years para:
- Bawasan ang outstanding balances.
- Iwasan ang unnecessary borrowing.
- Ayusin ang financial obligations sa pamilya.
- Magkaroon ng debt-free retirement target.
6. Palakasin ang Emergency Fund
Ang emergency fund ay mahalaga sa bawat stage ng buhay, pero mas critical ito kapag malapit ka nang mag-retire.
Magtabi ng savings para sa unexpected expenses tulad ng:
- Medical emergencies
- Family emergencies
- Home repairs
- Unexpected travel
- Temporary loss of income
Isang practical starting point ang emergency fund na katumbas ng 6–12 months of essential expenses.
Kung malapit ka nang mag-retire, maaaring kailanganin mong magkaroon ng mas malaking cash reserve depende sa iyong income sources at personal circumstances.
Huwag ilagay ang lahat ng retirement savings mo sa investments na maaaring bumaba ang value sa panahong kailangan mo ng pera.
7. Gumawa ng Investment Plan na Angkop sa Retirement Timeline Mo
Hindi lahat ng investments ay angkop sa lahat ng edad at financial situations.
Kung may 10 years ka pa bago mag-retire, maaaring may panahon ka pang mag-invest for growth.
Pero habang papalapit ang retirement, mahalagang pag-isipan ang risk management at liquidity.
Bago mag-invest, alamin:
- Ano ang investment objective mo?
- Gaano kalaki ang risk na kaya mong tanggapin?
- Kailan mo kakailanganin ang pera?
- May sapat ka bang emergency fund?
- Diversified ba ang portfolio mo?
Huwag mag-invest dahil lamang sa recommendation ng kaibigan o dahil mataas ang advertised returns.
Kung hindi mo naiintindihan ang investment, mag-research muna at humingi ng advice mula sa qualified financial professional.
8. Pag-usapan ang Retirement Plan sa Pamilya
Maraming OFW ang may financial responsibilities sa pamilya kahit malapit na sa retirement.
Minsan, inaasahan pa rin ng pamilya na magtatrabaho abroad ang OFW kahit matagal na siyang nagplano ng pag-uwi.
Kaya mahalagang magkaroon ng honest conversation.
Pag-usapan ang:
- Kailan ka planong mag-retire?
- Magkano ang kaya mong suportahan pagkatapos ng retirement?
- Ano ang financial responsibilities ng bawat family member?
- May plano ba ang mga anak na maging financially independent?
- Ano ang living arrangements mo pagkatapos umuwi?
Hindi selfish ang paghahanda para sa sariling retirement.
Ang goal ay magkaroon ng sustainable arrangement para hindi maubos ang retirement savings mo habang sinusubukan mong suportahan ang lahat.
9. Magplano Kung Saan Ka Titira Pagkatapos ng OFW Years
Ang retirement location ay may malaking epekto sa iyong expenses at lifestyle.
Kung uuwi ka sa Pilipinas, pag-isipan kung:
- Sa hometown ka ba titira?
- Sa sariling bahay?
- Sa city na malapit sa hospitals?
- Sa lugar na accessible sa public transportation?
Kung gusto mong mag-retire sa ibang bansa, kailangan mong pag-aralan ang residency requirements, cost of living, healthcare, at taxation.
Huwag magdesisyon batay lamang sa vacation experience.
Ang isang lugar na magandang puntahan nang dalawang linggo ay hindi automatic na magandang tirhan sa loob ng 20 years.
10. Gumawa ng 10-Year Retirement Roadmap
Narito ang isang simple roadmap na maaari mong gamitin.
| Timeline | Main Goal | Practical Action |
|---|---|---|
| 10 years before retirement | Assess your finances | Calculate assets, debts, income, and expenses |
| 8 years before retirement | Build savings | Increase retirement contributions and reduce debt |
| 6 years before retirement | Review investments | Check diversification, risk, and liquidity |
| 5 years before retirement | Choose retirement location | Research housing, healthcare, and living costs |
| 3 years before retirement | Prepare transition | Review pension, documents, and retirement budget |
| 1 year before retirement | Finalize your plan | Confirm income sources, expenses, and relocation arrangements |
Hindi kailangang eksaktong sundin ang timeline na ito. I-adjust ito ayon sa iyong age, income, retirement goals, at family circumstances.
Ang mahalaga ay may malinaw kang direction at regular mong sinusuri ang progress mo.
Final Thoughts: Your Retirement Starts With the Decisions You Make Today
Ang pagiging OFW ay nangangailangan ng maraming sacrifice.
Kaya pagkatapos ng maraming taon ng pagtatrabaho abroad, deserve mong magkaroon ng retirement na secure, comfortable, at meaningful.
Pero ang retirement security ay hindi automatic na dumarating pagkatapos ng maraming taon ng overseas employment.
Kailangan itong paghandaan.
Simulan sa pag-alam kung nasaan ka financially, kung magkano ang kailangan mo, at kung paano mo bubuuin ang income na susuporta sa iyong retirement lifestyle.
Huwag hintaying isang taon na lang bago ka umuwi para simulan ang retirement planning.
The earlier you prepare, the more choices you may have.
Ready to Build Your OFW Retirement Plan?
Ang The OFW Retirement Guide ay ginawa para tulungan ang mga OFW na gumawa ng practical financial roadmap bago umalis sa workforce.
Kasama sa OFW Retirement Series ang mga gabay tungkol sa retirement planning, saving and investing, at life after overseas employment.
Your years of hard work deserve a retirement plan. Start building yours today.