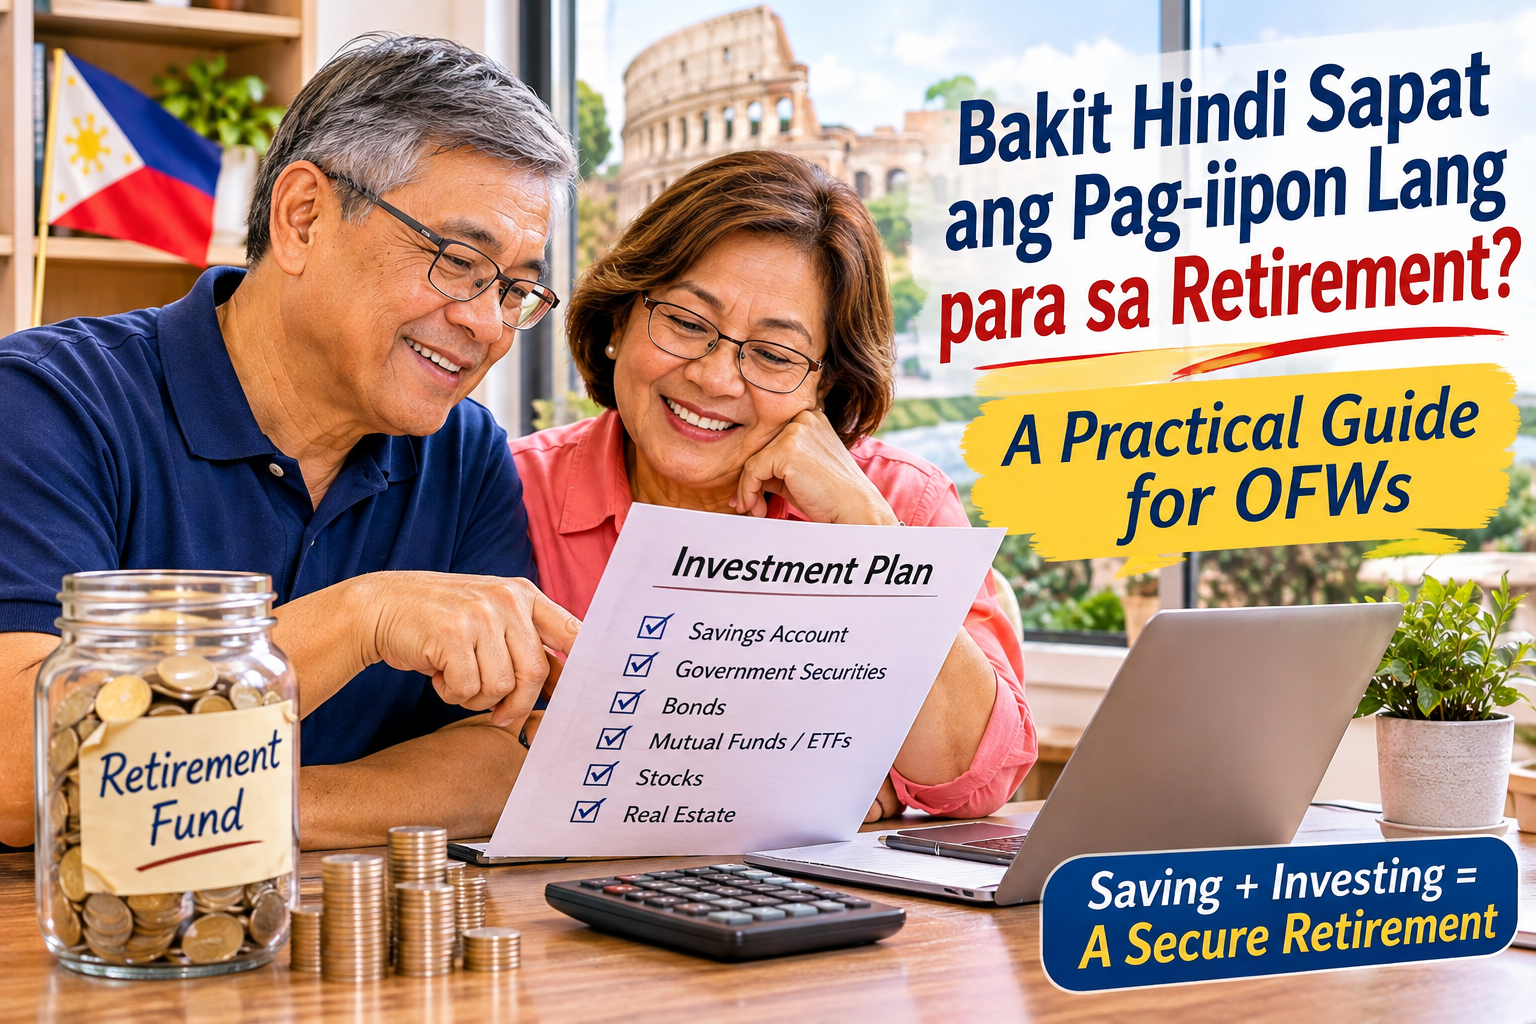
Bakit Hindi Sapat ang Pag-iipon Lang para sa Retirement?
A practical guide for OFWs who want to protect their savings, build wealth, and prepare for a financially secure retirement.
Maraming OFW ang may isang malaking goal: makaipon ng sapat na pera para makauwi sa Pilipinas at mag-retire nang komportable.
Kaya taon-taon, nagtatabi sila ng bahagi ng kanilang sahod. May savings account, may emergency fund, at minsan ay may perang nakalaan para sa bahay o negosyo.
Magandang habit ang pag-iipon. Pero may isang importanteng tanong:
Sapat ba ang savings mo para suportahan ang retirement mo sa loob ng 20–30 years?
Ang retirement ay hindi lamang tungkol sa kung magkano ang naipon mo. Kailangan mo ring isipin kung paano mapapanatili ang purchasing power ng pera mo, paano ito magiging source of income, at paano mo ito poprotektahan laban sa financial risks.
Sa article na ito, pag-uusapan natin kung bakit mahalaga ang saving at investing sa retirement planning, at kung paano mo sisimulan ang pagbuo ng mas sustainable na financial future.
1. Ang Problema sa Pag-iipon Lang
Ang savings account ay mahalaga dahil nagbibigay ito ng liquidity at security para sa short-term needs.
Pero kung lahat ng retirement money mo ay nasa ordinary savings account, maaaring hindi sapat ang interest na kinikita nito para makasabay sa inflation.
Halimbawa, kung may ₱1 million ka ngayon, hindi ibig sabihin na pareho pa rin ang purchasing power nito after 20 years.
Habang tumataas ang presyo ng pagkain, utilities, healthcare, at iba pang necessities, maaaring mas kaunti na ang mabili ng parehong halaga ng pera.
Ito ang dahilan kung bakit kailangang isaalang-alang ang inflation sa retirement planning.
2. Paano Binabawasan ng Inflation ang Value ng Savings Mo?
Ang inflation ay ang general increase in prices over time.
Kapag tumataas ang inflation, bumababa ang purchasing power ng pera.
Halimbawa, kung ang average inflation rate ay 3% annually, ang isang item na nagkakahalaga ng ₱100 ngayon ay maaaring nagkakahalaga ng humigit-kumulang ₱181 after 20 years.
Ibig sabihin, kailangan mo ng mas malaking halaga ng pera para mabili ang parehong goods at services.
Hindi ito nangangahulugan na laging 3% ang inflation. Ang actual rate ay nagbabago bawat taon.
Ang mahalagang lesson ay ito: Ang retirement savings mo ay dapat may planong mapanatili ang purchasing power nito sa paglipas ng panahon.
3. Saving at Investing: Ano ang Pagkakaiba?
Magkaiba ang purpose ng saving at investing.
| Saving | Investing |
|---|---|
| Para sa short-term goals at emergencies | Para sa long-term growth |
| Generally lower risk | May iba’t ibang levels of risk |
| Highly liquid sa maraming savings products | Liquidity depends on investment |
| Usually lower potential returns | Potentially higher returns, pero may risk of loss |
Hindi kailangang piliin ang isa at iwan ang isa.
Sa retirement planning, parehong mahalaga ang savings at investments.
Ang savings ay nagbibigay ng financial cushion. Ang investments naman ay maaaring makatulong sa long-term growth ng retirement fund mo.
4. Bakit Mahalaga ang Investing Habang May Regular Income Ka Pa?
Kung may 10–20 years ka pa bago mag-retire, may panahon ka pang mag-build ng investment portfolio.
Ang long-term investing ay maaaring makatulong na palaguin ang retirement savings mo, pero walang guaranteed returns.
Kabilang sa mga investment options na maaaring pag-aralan ang:
- Government securities
- Bonds
- Diversified stock funds
- Exchange-traded funds (ETFs)
- Mutual funds
- Real estate, kung angkop sa financial situation mo
Bawat investment ay may sariling risks, fees, liquidity, at tax implications.
Huwag mag-invest dahil lamang sa mataas na advertised returns o recommendation ng ibang tao.
Unawain muna ang investment bago maglagay ng pera.
5. Ang Power ng Compounding
Ang compounding ay nangyayari kapag ang investment earnings mo ay kumikita rin ng additional earnings over time.
Halimbawa, kung nag-invest ka ng ₱100,000 at kumita ito ng 5% in one year, magiging ₱105,000 ang value nito.
Kung sa susunod na taon ay kumita ulit ito ng 5%, ang return ay kakalkulahin na sa ₱105,000, hindi lamang sa original na ₱100,000.
Sa paglipas ng panahon, maaaring magkaroon ng malaking epekto ang compounding.
Pero tandaan: ang 5% ay hypothetical example lamang. Ang actual investment returns ay maaaring mas mataas, mas mababa, o negative.
Ang pinakamahalagang advantage mo ay time. Kaya kung may regular income ka pa, magandang simulan ang retirement investing nang maaga at consistent.
6. Huwag Ilagay ang Lahat ng Pera sa Isang Investment
Ang diversification ay paraan ng pag-spread ng investments sa iba’t ibang assets para hindi nakadepende ang buong portfolio sa performance ng isang investment lamang.
Halimbawa, maaaring magkaroon ng combination ng:
- Cash savings
- Government securities
- Bonds
- Equity investments
- Real estate
Hindi nito inaalis ang investment risk, pero maaari nitong bawasan ang epekto ng poor performance ng isang asset sa buong portfolio.
Ang tamang diversification ay nakadepende sa iyong age, retirement timeline, risk tolerance, at financial goals.
7. Mag-ingat sa Investment Scams
Maraming OFW ang nagiging target ng investment scams dahil alam ng scammers na may savings ang mga overseas workers.
Mag-ingat sa mga investment offers na:
- Guaranteed ang unusually high returns
- May pressure na mag-invest agad
- Hindi malinaw kung saan ginagamit ang pera
- Walang proper documentation
- Umaasa sa recruitment ng bagong investors
- Hindi ma-verify ang registration o licensing
Bago mag-invest, i-check kung authorized ang company o investment professional sa relevant regulator.
Sa Pilipinas, maaaring gamitin ang official resources ng Securities and Exchange Commission (SEC) para mag-verify ng investment-related information.
Huwag ibigay ang retirement savings mo sa isang investment na hindi mo naiintindihan.
8. Gumawa ng Retirement Investment Strategy
Hindi kailangang complicated ang retirement investment plan.
Magsimula sa mga sumusunod:
Step 1: Define your retirement goal.
Alamin kung magkano ang kailangan mo para sa retirement lifestyle na gusto mo.
Step 2: Build an emergency fund.
Huwag gamitin ang emergency savings para sa long-term investments.
Step 3: Set a consistent investment amount.
Pumili ng amount na kaya mong i-invest regularly without compromising essential expenses.
Step 4: Diversify your portfolio.
Iwasang umasa sa isang investment o asset class lamang.
Step 5: Review your investments regularly.
I-check kung aligned pa rin ang portfolio sa retirement timeline at financial goals mo.
Kung hindi ka sigurado kung paano magsisimula, maaaring makatulong ang qualified financial adviser na may experience sa OFW financial planning.
9. Saving, Investing, at Pension: Dapat Magtulungan ang mga Ito
Ang retirement plan mo ay maaaring magkaroon ng iba’t ibang income sources.
Halimbawa:
- SSS pension
- Employer pension
- Personal savings
- Investment income
- Rental income
Hindi kailangang manggaling sa isang source lamang ang lahat ng retirement expenses mo.
Ang goal ay magkaroon ng combination ng reliable income, accessible savings, at investments na angkop sa long-term needs mo.
Huwag ding kalimutang i-check ang pension eligibility at benefits mo habang may panahon ka pang mag-adjust.
Final Thoughts: Make Your Money Work Toward Your Retirement
Ang pag-iipon ay magandang simula, pero hindi ito ang buong retirement plan.
Kailangan mong isipin kung paano mapapanatili ang purchasing power ng pera mo, paano ito maaaring lumago, at paano mo ito gagamitin bilang source of income pagkatapos mong tumigil sa pagtatrabaho.
Hindi kailangang maging expert investor para magsimula.
Ang kailangan mo ay financial education, consistent habits, realistic goals, at maingat na decision-making.
Your retirement savings represent years of hard work. Protect them, plan for them, and use them wisely.
Want to Learn More About Saving and Investing for Retirement?
Ang The OFW Money & Investment Guide ay ginawa para tulungan ang mga OFW na mas maintindihan ang saving, investing, at pagbuo ng retirement income.
Kasama ito sa OFW Retirement Series, na naglalayong tulungan kang maghanda hindi lamang para sa retirement, kundi para sa buhay pagkatapos ng overseas employment.
Start building a retirement plan that goes beyond saving.